Instabank vs Morrow Bank kredittkort: Hvilket bør du velge? (2026)
Andreas Myraune · 31. august 2026 · 7 min lesing
Instabank har markedets laveste rente, men ingen rentefri periode. Morrow Bank har høyere rente, men 50 dager rentefritt og full forsikringspakke. Hvilket som lønner seg avhenger av én ting: betaler du alt hver måned, eller delbetaler du?
Innholdsfortegnelse
Instabank vs Morrow Bank kredittkort
Instabank Mastercard og Morrow Bank Kredittkort er to av de mest populære gebyrfrie kredittkortene i Norge, men de er bygget for helt motsatte brukere. Det ene har en av markedets laveste renter. Det andre har høyere rente, men gir deg opptil 50 dager uten rente og en solid forsikringspakke.
Her setter vi dem side om side, med de faktiske tallene, og forklarer hvilket som passer for deg.
Effektiv rente sammenlignet
Kortene omtalt i denne artikkelen. Lavere er billigere ved betaling over tid.
Effektiv rente inkluderer gebyrer. Betaler du hele fakturaen innen forfall, betaler du normalt ikke renter på kort med rentefri periode.
Instabank vs Morrow Bank: tallene
| | Instabank Mastercard | Morrow Bank Kredittkort |
|---|---|---|
| Årsavgift | 0 kr | 0 kr |
| Nominell rente | 17,9 % | 28,77 % |
| Effektiv rente | 21,66 % | 28,77 % |
| Kredittgrense | Opptil 100 000 kr | Opptil 100 000 kr |
| Rentefri periode | Ingen – rente fra kjøpsdato | Inntil 50 dager |
| Ekstra | 3–5 % månedlige kategorirabatter | Gebyrfrie kontantuttak, reise-, kjøps- og ID-tyveriforsikring, Apple/Google/Samsung/Garmin Pay |
Den avgjørende forskjellen: rentefri periode
Dette er nøkkelen til hele sammenligningen.
Instabank har en lav nominell rente på 17,9 %, men ingen rentefri periode – renten løper fra det øyeblikket du handler. Det betyr at selv om du betaler regningen når den kommer, betaler du litt rente på kjøpene i mellomtiden.
Morrow Bank har en langt høyere rente på 28,77 %, men gir deg inntil 50 dager rentefritt. Betaler du hele saldoen innen forfall, betaler du null rente – uansett hvor høy renten er på papiret.
Med andre ord: renten på papiret forteller deg ikke hvem som er billigst. Det avhenger av hvordan du bruker kortet.
Topp 5 kredittkort i Norge 2026
Vi har testet og rangert de beste kredittkortene i Norge. Se hvilke kort som gir mest verdi for pengene.
Se topp 5 kredittkortBetaler du alt hver måned?
Da er Morrow Bank som regel det beste valget. De 50 rentefrie dagene gjør at den høye renten aldri slår inn, og du får på kjøpet gebyrfrie kontantuttak, reise- og kjøpsforsikring, ID-tyveriforsikring og alle de fire store mobil-lommebøkene. Se Morrow Bank Kredittkort.
Delbetaler du, eller har saldo over tid?
Da vinner Instabank klart. Med 17,9 % nominell rente mot 28,77 % betaler du langt mindre for kreditten når du ikke gjør opp alt med en gang. På en saldo du bærer over flere måneder blir forskjellen fort tusenlapper. I tillegg får du 3–5 % månedlige kategorirabatter. Se Instabank Mastercard.
Regneeksempel: 20 000 kr båret i seks måneder
Bærer du en saldo på 20 000 kr i et halvt år, er det renten som avgjør:
Instabank sparer deg altså rundt 1 000 kr på et halvt år i dette scenarioet. Men husk: betaler du alt hver måned, betaler du 0 kr i rente med Morrow, og da snur bildet helt.
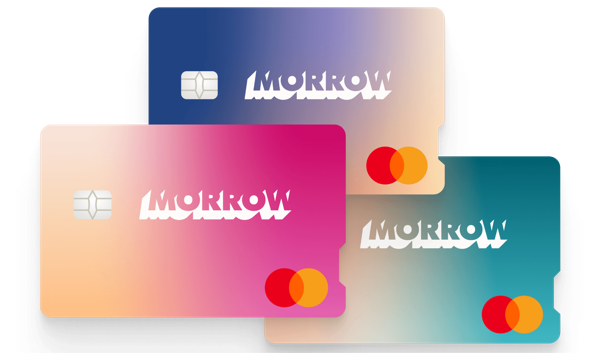
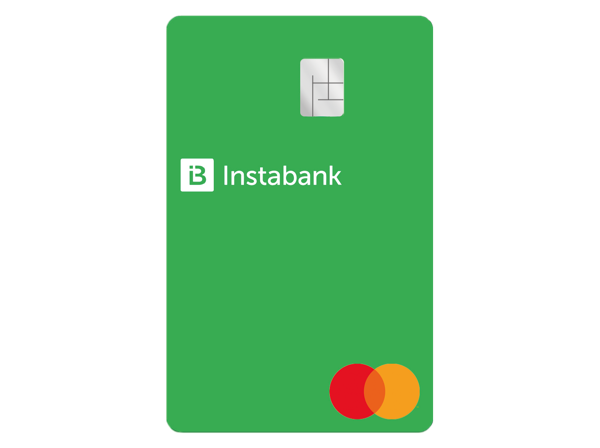
Kortene omtalt i denne artikkelen
Ofte stilte spørsmål
Hvilket kort har lavest rente, Instabank eller Morrow Bank?
Instabank, klart. 17,9 % nominell / 21,66 % effektiv mot Morrow Banks 28,77 %. Men Instabank har ingen rentefri periode, så for deg som betaler alt hver måned er den lave renten mindre viktig.
Hvilket kort er best hvis jeg betaler hele regningen hver måned?
Morrow Bank. De 50 rentefrie dagene gjør at renten aldri slår inn, og du får forsikring og gebyrfrie kontantuttak i tillegg.
Koster noen av kortene årsavgift?
Nei. Begge er gebyrfrie uten årsavgift.
Har begge kortene mobilbetaling?
Morrow Bank oppgir Apple Pay, Google Wallet, Samsung Pay og Garmin Pay. Sjekk kortsidene for oppdaterte vilkår.
Oppsummering
Det finnes ikke ett riktig svar her, og det er nettopp poenget. Betaler du hele saldoen hver måned, er Morrow Bank billigst i praksis (50 dager rentefritt) og gir mest i forsikring og fordeler. Delbetaler du, eller bærer du saldo over tid, sparer Instabank deg penger med sin langt lavere rente. Velg etter din egen betalingsvane, ikke etter renten på papiret.
Emner:
Andreas Myraune
Kredittkort-ekspert og grunnlegger av Smart Kredittkort. Hjelper nordmenn med å finne de beste kredittkortene og ta smarte økonomiske valg.